
La organización presentó recomendaciones a EFRAG para la elaboración del estándar ESRS-40a, que establecerá requisitos de información sobre impactos ambientales y sociales para determinadas empresas de fuera de la Unión Europea. Según su análisis, los estándares GRI cubren total o parcialmente el 97% de los requisitos de divulgación propuestos.

Foto: Robin Hodess, la nueva CEO de Global Reporting Initiative (GRI).
Global Reporting Initiative (GRI) pidió al Grupo Consultivo Europeo en materia de Información Financiera (EFRAG) que los nuevos requisitos de información sobre sostenibilidad para empresas no pertenecientes a la Unión Europea aprovechen los sistemas de reporte que ya utilizan las organizaciones, en lugar de exigirles que vuelvan a presentar información equivalente.
La recomendación forma parte de la respuesta de GRI a la consulta pública sobre el borrador del estándar ESRS-40a, desarrollado por EFRAG en el marco de la Directiva de la Unión Europea sobre información corporativa en materia de sostenibilidad (CSRD). La propuesta está dirigida a determinadas empresas de terceros países que mantienen una actividad económica significativa en el mercado europeo.
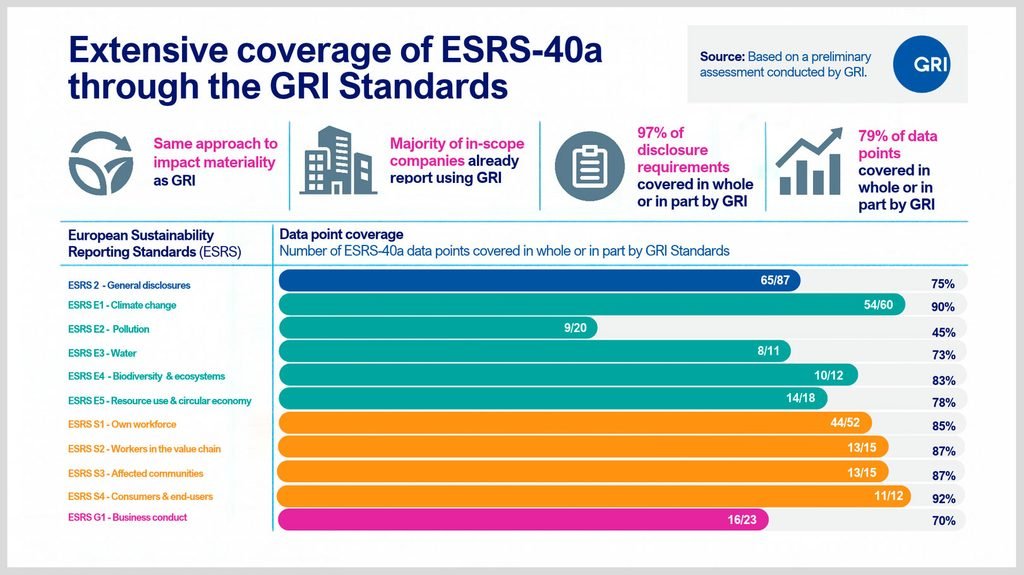
El planteo se apoya en el grado de coincidencia entre los estándares existentes y los requisitos europeos en preparación. De acuerdo con el análisis de GRI, sus estándares cubren total o parcialmente el 97% de los requisitos de divulgación del borrador ESRS-40a y el 79% de sus puntos de datos.
Para la organización, este nivel de alineación representa una oportunidad para reducir la carga administrativa de las empresas, facilitar el cumplimiento normativo y mantener la comparabilidad de la información entre mercados.
Tres prioridades para el nuevo estándar
En su presentación ante EFRAG, GRI identificó tres prioridades para la implementación del ESRS-40a.
La primera consiste en reconocer los reportes elaborados conforme a los estándares GRI como un medio para cumplir con los requisitos europeos, sujeto a las condiciones que establezca la normativa, incluidas las relacionadas con el alcance global de la información, el aseguramiento y la preparación para el reporte digital. El objetivo es evitar que las compañías deban duplicar divulgaciones que ya realizan.
La segunda apunta a establecer con claridad la interoperabilidad entre el ESRS-40a y los estándares internacionales. Según GRI, las empresas y los usuarios de la información necesitan comprender cómo se relacionan ambos marcos para identificar los requisitos aplicables y organizar sus procesos de reporte.
Este punto adquiere relevancia porque los estándares GRI y los ESRS comparten un enfoque basado en la materialidad de impacto. Esta perspectiva considera los efectos de las actividades empresariales sobre la economía, el ambiente y las personas, y permite abordar un conjunto amplio de cuestiones de sostenibilidad, más allá de las relacionadas exclusivamente con el clima.
La tercera prioridad es preservar condiciones equitativas entre empresas mediante criterios consistentes y comparables para divulgar impactos. GRI sostiene que mantener una base común de información es importante para las organizaciones que ya reportan sus impactos a escala internacional y para los grupos de interés que utilizan esos datos.
Un marco dirigido a empresas de fuera de la UE
El artículo 40a de la CSRD establece obligaciones de información sobre sostenibilidad para determinadas empresas de terceros países que cumplen criterios específicos de actividad económica en la Unión Europea.
De acuerdo con el texto presentado por GRI, el régimen alcanza a compañías con una facturación superior a 450 millones de euros y al menos una filial o sucursal en la UE con una facturación superior a 200 millones de euros.
A diferencia del marco ESRS general, que contempla tanto los impactos de una empresa como los riesgos y oportunidades financieros relacionados con la sostenibilidad, el borrador ESRS-40a se concentra en los impactos sobre las personas y el ambiente. En este aspecto, su orientación coincide con el enfoque que GRI aplica desde hace años.
La organización también señaló que una proporción significativa de las empresas que previsiblemente estarán alcanzadas por el nuevo estándar ya utiliza sus normas. Entre los países mencionados en su análisis figuran China, con un 84% de las compañías consideradas; Japón y Suiza, con un 77% cada uno; Corea del Sur, con un 76%; y Estados Unidos, con más del 40%.
Estas cifras refuerzan, según GRI, el argumento a favor de aprovechar los procesos de divulgación existentes en lugar de establecer mecanismos paralelos.
Interoperabilidad y transparencia corporativa
La directora ejecutiva de GRI, Robin Hodess, sostuvo que reconocer las prácticas de reporte ya establecidas permitiría avanzar hacia un sistema que resulte operativo para las empresas y que, al mismo tiempo, proporcione información significativa y comparable a los grupos de interés, incluidos los inversores.
Por su parte, Susanne Stormer, presidenta del Global Sustainability Standards Board (GSSB), destacó la coincidencia entre ambos marcos en torno a la materialidad de impacto. A su juicio, reconocer las divulgaciones realizadas bajo los estándares GRI, cuando cuenten con el aseguramiento correspondiente, permitiría convertir esa interoperabilidad en una herramienta práctica para cumplir las obligaciones europeas.
La consulta sobre el borrador ESRS-40a permanecerá abierta hasta el 31 de octubre. La respuesta de GRI plantea así una cuestión central para la evolución de las normas de información corporativa: cómo ampliar la transparencia y la comparabilidad de los impactos empresariales sin multiplicar los requerimientos para las organizaciones que ya divulgan esa información mediante estándares globales.
El resultado del proceso será relevante para las empresas internacionales que operan en el mercado europeo, especialmente aquellas que deberán adaptar sus sistemas de reporte a nuevas obligaciones regulatorias. Para GRI, la clave consiste en construir sobre las prácticas existentes y utilizar la interoperabilidad entre estándares como una vía para hacer más eficiente el cumplimiento, sin debilitar la calidad de la información sobre sostenibilidad.