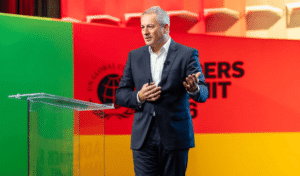

Ryan Meyers, Chief AI Officer de Manifest Climate, sostiene en Reporting Matters 2026 que la inteligencia artificial transformará la elaboración y el análisis de los reportes corporativos. El cambio desplazará el foco desde los documentos hacia la calidad, la comparabilidad y la verificabilidad de los datos, pero también exigirá nuevas garantías de supervisión humana, trazabilidad y responsabilidad.
Foto: Ryan Meyers, Chief AI Officer de Manifest Climate.
La inteligencia artificial (IA) comienza a modificar las tareas asociadas con la elaboración y el análisis de la información corporativa sobre sostenibilidad. La automatización de procesos que hasta ahora requerían semanas de revisión documental puede reducir los tiempos a unas pocas horas. Sin embargo, su impacto potencial va más allá de la eficiencia operativa: también puede cambiar la manera en que inversores, reguladores y otros grupos de interés examinan las declaraciones de las empresas.
Esta es una de las principales conclusiones que plantea Ryan Meyers, Chief AI Officer de Manifest Climate, en una entrevista publicada en el informe Reporting Matters 2026. Según el especialista, la evolución de estas herramientas desplazará progresivamente la atención desde el reporte como producto final hacia la calidad, la coherencia, la comparabilidad y la posibilidad de verificar la información que contiene.
El planteo tiene implicancias para las áreas de sostenibilidad y para las organizaciones que publican información ambiental, social y de gobernanza (ESG). En un escenario en el que los sistemas automatizados pueden procesar grandes volúmenes de documentos y contrastar declaraciones entre distintas fuentes, la consistencia de los datos adquiere una importancia creciente.
Del trabajo documental a la evaluación estratégica
Uno de los primeros cambios que anticipa Meyers se relaciona con la elaboración de los reportes. La IA puede automatizar buena parte del trabajo necesario para reunir datos, contrastarlos con los requerimientos de distintos estándares y preparar la información para su publicación.
Estas tareas, que suelen consumir una proporción considerable del tiempo de los equipos de sostenibilidad, podrían realizarse con mayor rapidez y uniformidad. El beneficio esperado sería liberar recursos para actividades que requieren criterio profesional, como determinar los asuntos materiales, definir la estrategia corporativa y preparar la información para procesos de aseguramiento.
La automatización, desde esta perspectiva, no elimina la necesidad de especialistas. Modifica la distribución de sus tareas y aumenta la importancia de aquellas decisiones que no pueden resolverse únicamente mediante el procesamiento de documentos.
Meyers también anticipa un cambio en la forma en que se consume la información corporativa. Según su análisis, las empresas deberán considerar que una parte cada vez más relevante de sus lectores serán sistemas automatizados capaces de examinar, clasificar y comparar las declaraciones públicas.
Esto significa que los reportes dejarán de ser evaluados exclusivamente por personas en momentos específicos del año. Las herramientas de IA podrán contrastar de manera sistemática las afirmaciones de una compañía con las de sus competidores, sus propios informes de períodos anteriores y otros documentos públicos.
En consecuencia, una declaración sobre sostenibilidad podrá ser examinada en relación con la información que la misma empresa publica en su reporte anual, sus presentaciones regulatorias, su sitio web o sus planes de transición climática.
La posibilidad de realizar estas comparaciones a escala también podría modificar la evaluación externa del desempeño corporativo. Para Meyers, la IA permitirá identificar con mayor facilidad diferencias entre empresas, reconocer avances y detectar rezagos, siempre que existan criterios comunes para interpretar la información.
La comparabilidad como nuevo desafío corporativo
La información sobre sostenibilidad presenta dificultades particulares para el análisis automatizado. Una parte importante de los datos se comunica mediante descripciones cualitativas, aparece dispersa en diferentes documentos o utiliza terminologías que varían entre organizaciones.
Estas diferencias dificultan las comparaciones sistemáticas, incluso cuando las empresas informan sobre cuestiones similares. La IA puede contribuir a resolver parte del problema al evaluar las divulgaciones mediante criterios comunes y aplicarlos a un gran número de documentos.
Sin embargo, la disponibilidad de herramientas más potentes no garantiza por sí sola la calidad de los resultados. La comparabilidad también depende de cómo las compañías definen sus indicadores, explican sus metodologías y delimitan el alcance de sus compromisos.
Meyers advierte que los sistemas automatizados podrán detectar contradicciones, cambios en las definiciones y posibles omisiones entre distintas fuentes de información. Por ejemplo, una empresa podría presentar cifras diferentes sobre un mismo indicador en documentos publicados en fechas distintas, o modificar la descripción de un objetivo sin explicar claramente las razones.
Estas inconsistencias, que pueden resultar difíciles de identificar cuando la información se encuentra fragmentada, podrían hacerse más visibles mediante el análisis automatizado.
El desafío para las compañías será, por lo tanto, mantener una narrativa coherente y respaldada por evidencia. La calidad de la información no dependerá únicamente de lo que se declara en un reporte, sino también de la consistencia entre todas las comunicaciones públicas de la organización.
Seis medidas para preparar la información corporativa para la IA
En la entrevista, Meyers propone una serie de medidas para mejorar la accesibilidad, la lectura y la interpretación de la información de sostenibilidad por parte de las herramientas automatizadas. El objetivo, aclara, no es redactar exclusivamente para los algoritmos, sino facilitar que tanto las personas como los sistemas puedan localizar, comprender, verificar y comparar los datos.
Entre las recomendaciones se encuentran las siguientes:
- Publicar documentos en formatos legibles por máquinas. Los archivos PDF basados en texto son preferibles a los documentos escaneados como imágenes. Cuando sea posible, también conviene ofrecer versiones HTML y presentar los datos en tablas o planillas descargables, en lugar de limitarse a gráficos.
- Incorporar datos estructurados y etiquetados. Meyers recomienda adoptar mecanismos como XBRL, un estándar que permite identificar y estructurar información financiera y corporativa para facilitar su procesamiento automatizado, incluso antes de que su utilización sea obligatoria.
- Mantener una terminología consistente. Las empresas deberían utilizar conceptos reconocidos por los estándares de referencia y evitar denominaciones propias cuando existan términos ampliamente aceptados. También deberían indicar junto a cada cifra sus unidades, año de referencia, límites y metodología, en lugar de distribuir esas precisiones en distintas secciones del documento.
- Formular declaraciones que puedan interpretarse de manera independiente. Las afirmaciones cuyo significado depende de referencias a otros párrafos o documentos pueden resultar difíciles de procesar. Expresiones como «según lo señalado anteriormente» o «en línea con nuestro objetivo previo» requieren que el sistema encuentre e interprete correctamente la información a la que remiten.
- Centralizar e indexar las divulgaciones. Contar con una dirección web estable o un espacio específico para la información de sostenibilidad facilita su localización. Meyers también recomienda incluir índices que relacionen los contenidos con marcos como ISSB, ESRS o GRI, y mantener disponibles los reportes de años anteriores para permitir el análisis de tendencias.
- Informar explícitamente las brechas de información. Cuando un dato no está disponible, no resulta aplicable o todavía no ha sido medido, la empresa debería indicarlo y explicar los motivos. Para el especialista, una declaración transparente sobre las limitaciones existentes resulta más útil que información contradictoria o susceptible de interpretaciones ambiguas.
En conjunto, estas recomendaciones apuntan a una cuestión central: la digitalización de los reportes no consiste simplemente en publicar documentos en línea. Requiere que la información esté organizada de manera que pueda ser identificada, contextualizada y contrastada sin perder precisión.
Trazabilidad: ninguna afirmación sin evidencia
La posibilidad de procesar grandes cantidades de información introduce otra cuestión: cómo verificar que las conclusiones generadas por la IA se correspondan efectivamente con lo que dicen las fuentes originales.
Para Meyers, el principio fundamental es claro: «No citation, no claim» —sin cita, no hay afirmación—. Cada conclusión producida por un sistema de IA debería poder rastrearse hasta el documento que la respalda y, cuando sea posible, hasta el pasaje o la página específicos de los que se obtuvo la información.
La trazabilidad permite que un especialista revise rápidamente el fundamento de una conclusión y determine si la interpretación es correcta. De este modo, la respuesta generada por el sistema no se convierte en una fuente de verdad por sí misma, sino en un resultado que debe poder contrastarse con la evidencia disponible.
El directivo recomienda, además, validar los hallazgos mediante distintas fuentes. Un dato extraído de un reporte de sostenibilidad, por ejemplo, puede contrastarse con el informe anual, las presentaciones regulatorias y los planes de transición de la compañía.
Esta verificación resulta especialmente relevante porque la información no puede interpretarse al margen de los criterios con los que será evaluada. Un mismo dato puede tener distintos significados según los requisitos de divulgación, la metodología de inversión o el marco de análisis utilizado.
Por esa razón, Meyers considera importante aplicar criterios consistentes entre empresas y períodos de reporte. Esto no solo permite mejorar la calidad de las evaluaciones, sino también establecer comparaciones más sólidas.
El especialista añade que los resultados de la IA deberían incluir indicadores de confianza que permitan identificar las conclusiones menos seguras y derivarlas a una revisión humana. Los expertos deben conservar la capacidad de cuestionar o modificar las interpretaciones cuando la evidencia justifique una lectura diferente.
La contextualización de las cifras constituye otro requisito. Un indicador sin información sobre sus límites, año de referencia o metodología puede conducir a conclusiones equivocadas. Por eso, las herramientas deben recuperar esas precisiones junto con el número, en lugar de presentar únicamente el dato aislado.
La responsabilidad no puede delegarse en los algoritmos
Más allá de sus aplicaciones técnicas, Meyers plantea que el uso responsable de la IA debe apoyarse en tres principios: transparencia, responsabilidad y propósito.
La transparencia implica que las personas puedan comprender cuándo se utiliza IA, qué tareas realiza y cuáles son sus limitaciones. La responsabilidad exige que una persona o una organización siga siendo responsable de los resultados, sin trasladar esa obligación al sistema automatizado. El principio de propósito, por su parte, supone utilizar estas herramientas cuando aporten mejoras demostrables en calidad, velocidad o acceso a la información.
En el ámbito de la sostenibilidad corporativa, estos criterios adquieren una relevancia particular. La información publicada por las empresas puede influir en las decisiones de inversión, la regulación y la confianza pública. Por eso, sostiene Meyers, el nivel de exigencia en materia de verificabilidad debería ser superior al de otras aplicaciones generales de la IA.
El especialista identifica tres dimensiones en las que deben concentrarse las salvaguardas.
La primera es la dimensión social. La supervisión humana debe mantenerse en todos los hallazgos que puedan tener consecuencias relevantes. La automatización debería reducir el trabajo mecánico y ampliar el acceso al análisis, sin sustituir el criterio profesional ni provocar una pérdida de capacidades dentro de los equipos de sostenibilidad.
La segunda es la dimensión ambiental. Meyers advierte que las organizaciones también deben contabilizar el impacto de las herramientas que utilizan, incluido el consumo de energía y agua asociado con la operación de los modelos de IA. Ignorar la huella ambiental de estas tecnologías mientras se emplean para analizar riesgos climáticos supondría una contradicción.
La tercera comprende la confianza y la rendición de cuentas. El directivo propone avanzar en revisiones independientes de los análisis asistidos por IA, alinearse con las normas emergentes de gobernanza de estas tecnologías y desarrollar estándares compartidos para las citas, los niveles de confianza y la auditabilidad. En este último punto, considera que organizaciones como el World Business Council for Sustainable Development (WBCSD) podrían contribuir a impulsar criterios comunes para el sector empresarial.
La gestión de los datos también forma parte de este marco. Meyers destaca la necesidad de aplicar principios de ética, utilizar información pública o autorizada, mantener medidas sólidas de seguridad y evitar conservar o reutilizar documentos de clientes sin su consentimiento.
Una nueva exigencia para los equipos de sostenibilidad
Las observaciones de Meyers describen una transformación que excede la incorporación de una herramienta tecnológica al proceso de elaboración de reportes. Si los sistemas automatizados pueden comparar declaraciones entre empresas, períodos y fuentes, las organizaciones tendrán que prestar mayor atención a la estructura de sus datos, la coherencia de sus comunicaciones y la evidencia que respalda sus afirmaciones.
Esto también puede cambiar las prioridades de los equipos de sostenibilidad. La capacidad de recopilar información y preparar documentos seguirá siendo necesaria, pero podría perder peso relativo frente a competencias como la interpretación de resultados, la evaluación de la materialidad, la gestión de riesgos y la validación de evidencias.
La adopción de IA, sin embargo, no resuelve automáticamente los problemas de calidad de la información. Los resultados dependerán de la disponibilidad de datos fiables, de la claridad de los criterios utilizados y de la posibilidad de verificar las conclusiones. Sin esas condiciones, la velocidad de procesamiento podría amplificar errores o generar interpretaciones engañosas.
El planteo de Meyers deja así una distinción relevante para las empresas: automatizar el análisis no equivale a garantizar su exactitud. La utilidad de la IA dependerá tanto de sus capacidades técnicas como de los mecanismos de control que acompañen su aplicación.
En un escenario en el que la información corporativa podrá ser examinada de forma más sistemática, la credibilidad de los reportes estará cada vez más vinculada con la posibilidad de demostrar qué se afirma, cómo se calculó y qué evidencia lo respalda. La tecnología puede facilitar esa tarea, pero la responsabilidad por la información seguirá recayendo en las organizaciones que la publican.