La materialidad se convirtió en una pieza central de la gestión ESG, pero una pregunta empieza a ganar relevancia: ¿las empresas la están utilizando realmente para comprender sus impactos y anticipar riesgos, o simplemente para completar una matriz? En este artículo, Mercedes Occhi, CEO y cofundadora de Punto ESG, analiza las inconsistencias que pueden surgir cuando los procesos de materialidad se apoyan en consultas que priorizan temas sin profundizar en los impactos concretos que están detrás de ellos. A partir del caso Meta, Occhi plantea una reflexión sobre los límites de las metodologías tradicionales y sobre la necesidad de conectar la identificación de impactos, riesgos y oportunidades con las decisiones que definen el negocio.
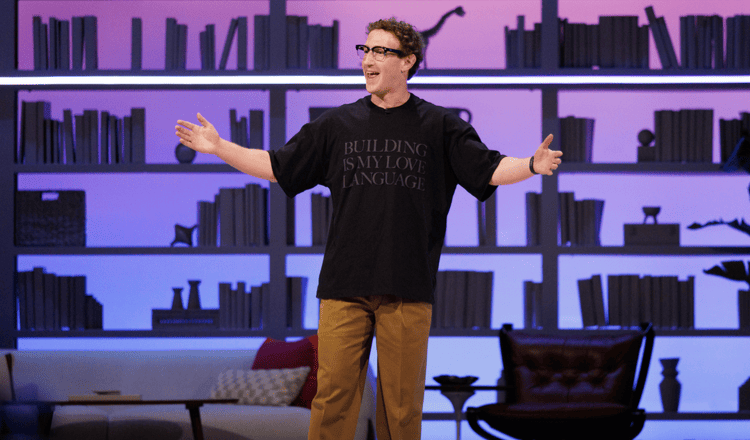
Foto: Mark Zuckerberg, Fundador, Presidente y CEO de Meta, durante la presentación de Muse.
¿Estamos utilizando la materialidad para comprender el negocio o solamente para construir una matriz?
La materialidad no es simplemente una buena herramienta para la gestión ESG de una compañía. Desde mi experiencia profesional, les diría es que la base fundamental para la gestión sostenible de cualquier organización que quiera analizar su mediano y largo plazo, porque permite identificar no solo los impactos que una empresa genera o podría generar sobre las personas y el ambiente, sino los riesgos y oportunidades que las temáticas clave del negocio pueden representar para el negocio. Ofrece, por lo tanto, información esencial para establecer prioridades, orientar la estrategia y tomar decisiones.
Precisamente por la relevancia de su propósito, me gustaría invitarlos a esta reflexión, porque reamente necesitamos preguntarnos si los procesos que utilizamos para determinarla están realmente a la altura del contexto actual y los desafíos que enfrentamos. Tal vez, entre ese propósito y la manera en que muchas veces se implementa, aparece una inconsistencia.
Si todo es importante, ¿qué estamos priorizando?
En la práctica, solemos recibir encuestas extensas con una lista de temas como cambio climático, ética, derechos humanos, diversidad, seguridad, comunidades o gestión del agua. Luego se solicita a los participantes que los prioricen del 1 al 5 o del 1 al 10. La consigna parece fácil, pero no lo es. La tarea que se le asigna a quien responde en la práctica, se vuelve casi imposible: priorizar temas que, por su propia naturaleza y por la forma en que están presentados, parecen todos importantes.
Muchas veces tampoco se explica con claridad el alcance de cada tema. No se indica qué impacto concreto se busca evaluar, qué actividades de la empresa están involucradas, quiénes podrían verse afectados ni en qué contexto podría producirse ese impacto. Incluso cuando se incluyen definiciones, estas suelen expresarse en un lenguaje técnico que no necesariamente resulta comprensible para todos los grupos de interés convocados. Y aquí va la primer reflexión:
Si todo es importante, ¿qué estamos priorizando realmente?
Y aparecen otras:
¿Qué valor tiene una respuesta si quien participa no comprende exactamente qué se le está preguntando?
¿Una puntuación alta permite entender la gravedad de un impacto?
¿Estamos escuchando a los grupos de interés o solamente recolectando datos para completar una matriz?
Si todos los temas reciben valoraciones similares, quizás el problema no esté en las respuestas. Quizás debamos revisar la metodología: qué preguntamos, cómo lo preguntamos y qué información brindamos para que las personas puedan responder con criterio.
Un tema material no es simplemente un tema importante
Según GRI 3: Temas Materiales 2021, los temas materiales son aquellos que representan los impactos más significativos de una organización sobre la economía, el ambiente y las personas, incluidos sus derechos humanos. Esta definición establece una diferencia fundamental: un tema no es material simplemente porque los grupos de interés lo consideren importante, porque reciba una puntuación elevada en una encuesta o porque aparezca habitualmente en los reportes del sector.
Para determinar su materialidad es necesario identificar los impactos reales y potenciales, positivos y negativos, vinculados con las actividades y relaciones comerciales de la organización. Luego, esos impactos deben priorizarse de acuerdo con su significancia.
Una encuesta puede aportar información muy valiosa sobre las preocupaciones y expectativas de los grupos de interés pero no eso no determina una materialidad real. Los grupos de interés pueden ayudar a detectar impactos que la empresa no había considerado, comprender a quiénes afectan y revelar perspectivas que no aparecen en la información interna. Pero para que eso suceda, las preguntas deben permitir profundizar en esos impactos y no limitarse a presentar una lista de grandes temas.
Las dos perspectivas de la materialidad
Desde la perspectiva de la doble materialidad, un asunto de sostenibilidad puede ser material por los impactos que la organización genera o podría generar sobre las personas y el ambiente, por los riesgos y oportunidades financieros que ese asunto representa para la organización, o por ambas dimensiones.
Un asunto no necesita cumplir simultáneamente las dos condiciones. Puede ser material solamente desde la perspectiva del impacto, solamente desde la perspectiva financiera o desde ambas.
Las conclusiones deben estar respaldadas por criterios, evidencia y datos trazables. La organización debe poder explicar cómo identificó y priorizó sus impactos, riesgos y oportunidades, qué fuentes utilizó, qué supuestos adoptó y cuáles fueron las razones para incluir o excluir determinados asuntos.
Por eso, la doble materialidad no consiste simplemente en preguntar qué temas les importan a la empresa y a sus grupos de interés. Exige responder dos preguntas diferentes, pero estrechamente vinculadas:
- ¿Cómo impacta la organización sobre las personas y el ambiente?
- ¿Cómo pueden las cuestiones de sostenibilidad afectar el desempeño, la situación financiera y las perspectivas de la organización?
El caso Meta: identificar el tema no siempre significa comprender el riesgo
El reciente caso de Meta permite llevar esta reflexión a una situación concreta.
Como explica una nota publicada por Sustenomics, Meta había identificado la protección de niños y adolescentes como un asunto relevante dentro de su evaluación de riesgos en derechos humanos. El análisis contemplaba los contenidos inapropiados, el ciberacoso, la explotación de imágenes y los comportamientos predatorios que podían afectar a los menores dentro de las plataformas.
Sin embargo, no aparecía con la misma claridad otro posible impacto: el derivado del diseño de las propias plataformas y de ciertas funcionalidades capaces de prolongar el tiempo de permanencia de niños y adolescentes. Ese aspecto quedó en el centro del litigio promovido por distintos estados de Estados Unidos. Meta rechazó las acusaciones, pero alcanzó un acuerdo de hasta US$18.000 millones que también contempla modificaciones en sus productos.
Pensemos esto: el problema quizá no haya sido la ausencia del tema porque la infancia estaba incluida. La pregunta es si los impactos asociados habían sido definidos con suficiente profundidad y traducidos adecuadamente en riesgos para la gestión.
Esto no significa necesariamente que Meta desconociera esos riesgos. Podía conocerlos, pero no haberlos incorporado con suficiente claridad a su evaluación. Podían haber quedado subordinados a una definición más limitada del problema. O reconocerlos plenamente podía implicar revisar decisiones de producto estrechamente relacionadas con el negocio.
El caso realmente nos deja preguntas incómodas a quienes gestionamos riesgos de sostenibilidad: ¿nos alcanza con identificar un tema material si los impactos asociados no están claramente definidos?, ¿puede igual una empresa identificar el tema correcto y, aun así, construir una definición incompleta del riesgo?, o ¿qué sucede entonces cuando gestionar un impacto material exige revisar el propio producto o modelo de negocio?.
Porque reconocer un riesgo no es lo mismo que asumirlo como material. Y asumirlo como material tampoco es lo mismo que estar dispuesto a prevenirlo, mitigarlo y responder por sus consecuencias.
De los impactos a las decisiones: la importancia de los IROs
La materialidad no debería concluir con una lista de temas prioritarios. Su verdadero valor aparece cuando permite identificar y comprender los impactos, riesgos y oportunidades —los llamados IROs— vinculados con la sostenibilidad.
Los impactos muestran cómo la organización afecta o podría afectar a las personas, al ambiente y a la economía. Pero esos impactos también pueden convertirse en riesgos para la propia empresa: litigios, sanciones, interrupciones operativas, pérdida de confianza, dificultades para acceder a financiamiento o daños sobre la licencia social para operar.
También pueden revelar oportunidades de innovación, eficiencia, diferenciación y creación de valor.
El caso Meta permite observar esa relación, vemos como un potencial impacto sobre niños y adolescentes, si no es identificado y gestionado adecuadamente, puede transformarse en un riesgo legal, reputacional, operativo y financiero de enorme magnitud.
Por eso, no estamos hablando solamente de la calidad de un reporte o de cómo se completa una matriz. Estamos hablando de la capacidad de una organización para anticiparse y tomar decisiones informadas.
Los riesgos financieros potenciales asociados con cuestiones de sostenibilidad son demasiado relevantes como para depender de consultas superficiales o resultados difíciles de interpretar.
Necesitamos procesos sólidos y datos trazables que permitan comprender qué se evaluó, con qué evidencia, bajo qué criterios y por qué determinados impactos, riesgos y oportunidades fueron priorizados. Y la trazabilidad no es un detalle metodológico, es lo que permite revisar el análisis, actualizarlo cuando cambia el contexto y explicar cómo la información obtenida se convirtió en una decisión.
Sin importar el país, el sector o el tamaño de la organización, no gestionar los impactos y riesgos de sostenibilidad es una mala decisión financiera.
Pero para gestionarlos primero hay que identificarlos. Para identificarlos hay que formular las preguntas correctas. Y para comprenderlos no siempre alcanza con una encuesta.
La encuesta, el “diálogo” es un medio, no el objetivo
Una encuesta puede ser útil para ampliar la participación y reunir información de numerosos actores. Pero no debería confundirse con el proceso de materialidad en sí mismo.
La consulta tiene un objetivo mucho más profundo: comprender las expectativas de los grupos de interés y convertirlas en decisiones, planes de acción y mejoras concretas.
En nuestra experiencia, muchos grupos manifiestan que quieren participar, colaborar o construir alianzas con las empresas. Sin embargo, una vez cerrada la consulta, pocas veces reciben una respuesta sobre cómo avanzar.
Los principios de AccountAbility —Inclusividad, Materialidad, Capacidad de Respuesta e Impacto— siguen siendo una referencia especialmente vigente. No alcanza con convocar y preguntar. También es necesario responder, incorporar lo aprendido a la gestión y evaluar el impacto de las decisiones adoptadas.
Las herramientas digitales y los sistemas de recolección de datos pueden facilitar enormemente el proceso. Pero no reemplazan la conversación. Recuerdo los años en los que todavía realizábamos sesiones de dialogo presenciales para comentar y conversar sobre las expectativas de los grupos de interés. Escuchar implica generar espacios de diálogo, comprender perspectivas diferentes, revisar supuestos y estar dispuestos a descubrir impactos y riesgos que no figuraban en la lista inicial.
La inconsistencia no está en el propósito de la materialidad. Está en la distancia que muchas veces existe entre ese propósito y las herramientas que elegimos para alcanzarlo.
Para cerrar, los invito a reflexionar. Antes de enviar una nueva encuesta, pensemos: ¿Esta consulta permitirá comprender y priorizar o solamente asignar puntuaciones?, ¿Tenemos capacidad y voluntad de responder a lo que escuchemos?, y, sobre todo: ¿Estamos utilizando la materialidad para transformar la gestión o simplemente para construir una matriz?.
La materialidad no es una matriz. Es la base fundamental de una sólida gestión de riesgos ESG, para comprender los impactos, anticipar los riesgos y tomar decisiones a futuro con mayor fundamento.